 FAQ · обновлено 21 января 2026 г.
Ипотека. Как купить дом
Кто может взять ипотеку?
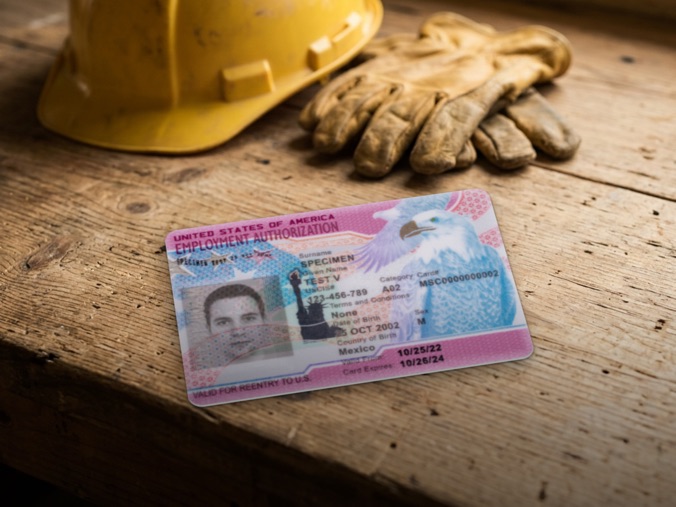
Чтобы взять ипотечный кредит в США, необязательно иметь грин-карту или выиграть суд. Достаточно иметь действующее разрешение на работу по категории (c)(8) [или C08], то есть находиться в процессе ожидания решения по убежищу.
Конечно, не все брокеры и риэлторы это знают и умеют работать с этим статусом. Если вам какой-то риэлтор сказал, что с таким статусом нельзя, ищите другого.
iQRate Mortgages сделали список статусов и виз, которым доступна или, наоборот, невозможна ипотека. Посмотреть список можно здесь:
https://www.iqratemortgages.com/
Напомню, что ваша категория указана на карточке разрешения на работу.
Требования по трудоустройству
- Вам нужно предоставить доходы за 2 года.
- Если вы трудоустроены, вы должны проработать не менее 6 месяцев на последнем месте работы. Если меняли работодателя, то не меняли профессию как минимум 6 месяцев.
- Если вы самозанятый, вашему бизнесу должно быть минимум 2 года.
Требования по доходу
По большому счету их нет. В зависимости от ваших доходов, долгов, первоначального взноса и процентной ставки меняется лишь сумма, которую вам может одобрить банк. Поэтому чем больше вы зарабатываете, тем лучше дом вы себе можете позволить.
⚠️ Совет: перед тем как подавать заявку в банк, погасите все кредитки и небольшие кредиты. Они сильно влияют на вашу возможность ежемесячного платежа, а следовательно, и на сумму ипотеки.
Как это работает
- Сначала вы обращаетесь к брокеру и подаете все необходимые документы, чтобы узнать, какие виды ипотек вам одобрены и на какую сумму.
- Далее вы ищете дома, которые по стоимости подходят под вашу сумму кредита. Вам необязательно использовать всю сумму. Например, банк может одобрить покупку дома стоимостью до $500,000, но вы можете купить и за $200,000. Если дом вашей мечты стоит $600,000, вам нужно будет найти $100,000 на первоначальный взнос.
- Нанимаете риэлтора и ездите, смотрите понравившиеся дома.
- Если хотите купить дом, вы отправляете предложение продавцу. В предложение включается не только сумма, за которую вы готовы купить дом, но и сроки сделки, вид ипотеки (это тоже влияет) и как вы предлагаете делить расходы на оформление сделки.
- Продавец собирает предложения и выбирает лучший для себя вариант. При этом вы не знаете, какие еще предложения отправляют другие и сколько их. Это такой слепой аукцион, на котором получает дом тот, кто сделал лучшее предложение.
- Затем идет процесс оформления, который полностью берут на себя риэлтор и брокер.
Виды ипотек
- Conventional - минимум 5% первый взнос | больше лимиты | кредитная история влияет на процент.
- FHA - минимум 3.5% первый взнос | высокие требования к состоянию дома.
- USDA - выгодная программа для покупки за чертой города.
- VA - для ветеранов | 0% первый взнос.
Если не хватает денег на первый взнос
Можно воспользоваться программами помощи down payment assistance. Условия в каждом штате отличаются.
⚠️ Учтите: лучше всего вносить 20% первого взноса и более. Если столько нет, то все равно купить дом можно, но пока вы не выплатите 20%, вам нужно будет дополнительно платить за страхование ипотеки.
Остались вопросы? Записывайтесь на бесплатную консультацию:
+1-702-766-3744
https://www.iqratemortgages.com/
Также смотрите эфир с брокером на YouTube.
Дисклеймер: Информация предоставлена только в ознакомительных целях и не является юридической консультацией. Переводы даны для удобства и могут содержать ошибки или неточности. По вопросам вашей ситуации обращайтесь к официальным источникам или квалифицированному юристу.